评湖南湘江新区对云栖谷小区公共收益问题的二次回复:敷衍答复、回避实质矛盾、监管流于形式
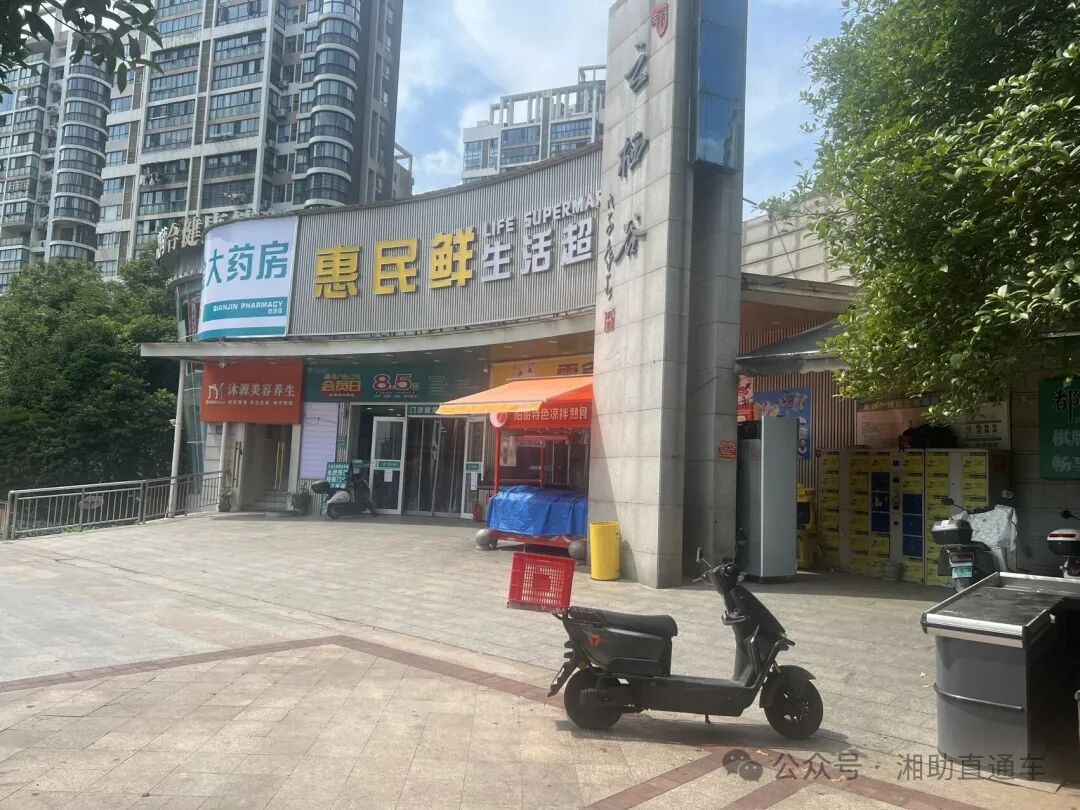
近期,长沙市岳麓区云栖谷小区业主针对小区物业公共收益账目失真、大额资金违规列支、多年账目混乱、收益大量流失等问题,先后两次向职能部门实名投诉。令人遗憾的是,湖南湘江新区2026年10月8日作出的第二次官方回复,全文几乎完全照搬第一次答复内容,未对业主第二次投诉提出的全部核心疑点、事实矛盾、法律适用问题、程序违规问题作出任何实质性回应,属于典型的复制式答复、机械式办理、流于形式的履职行为,未能真正化解群众诉求、未能履行行业监管核查职责。
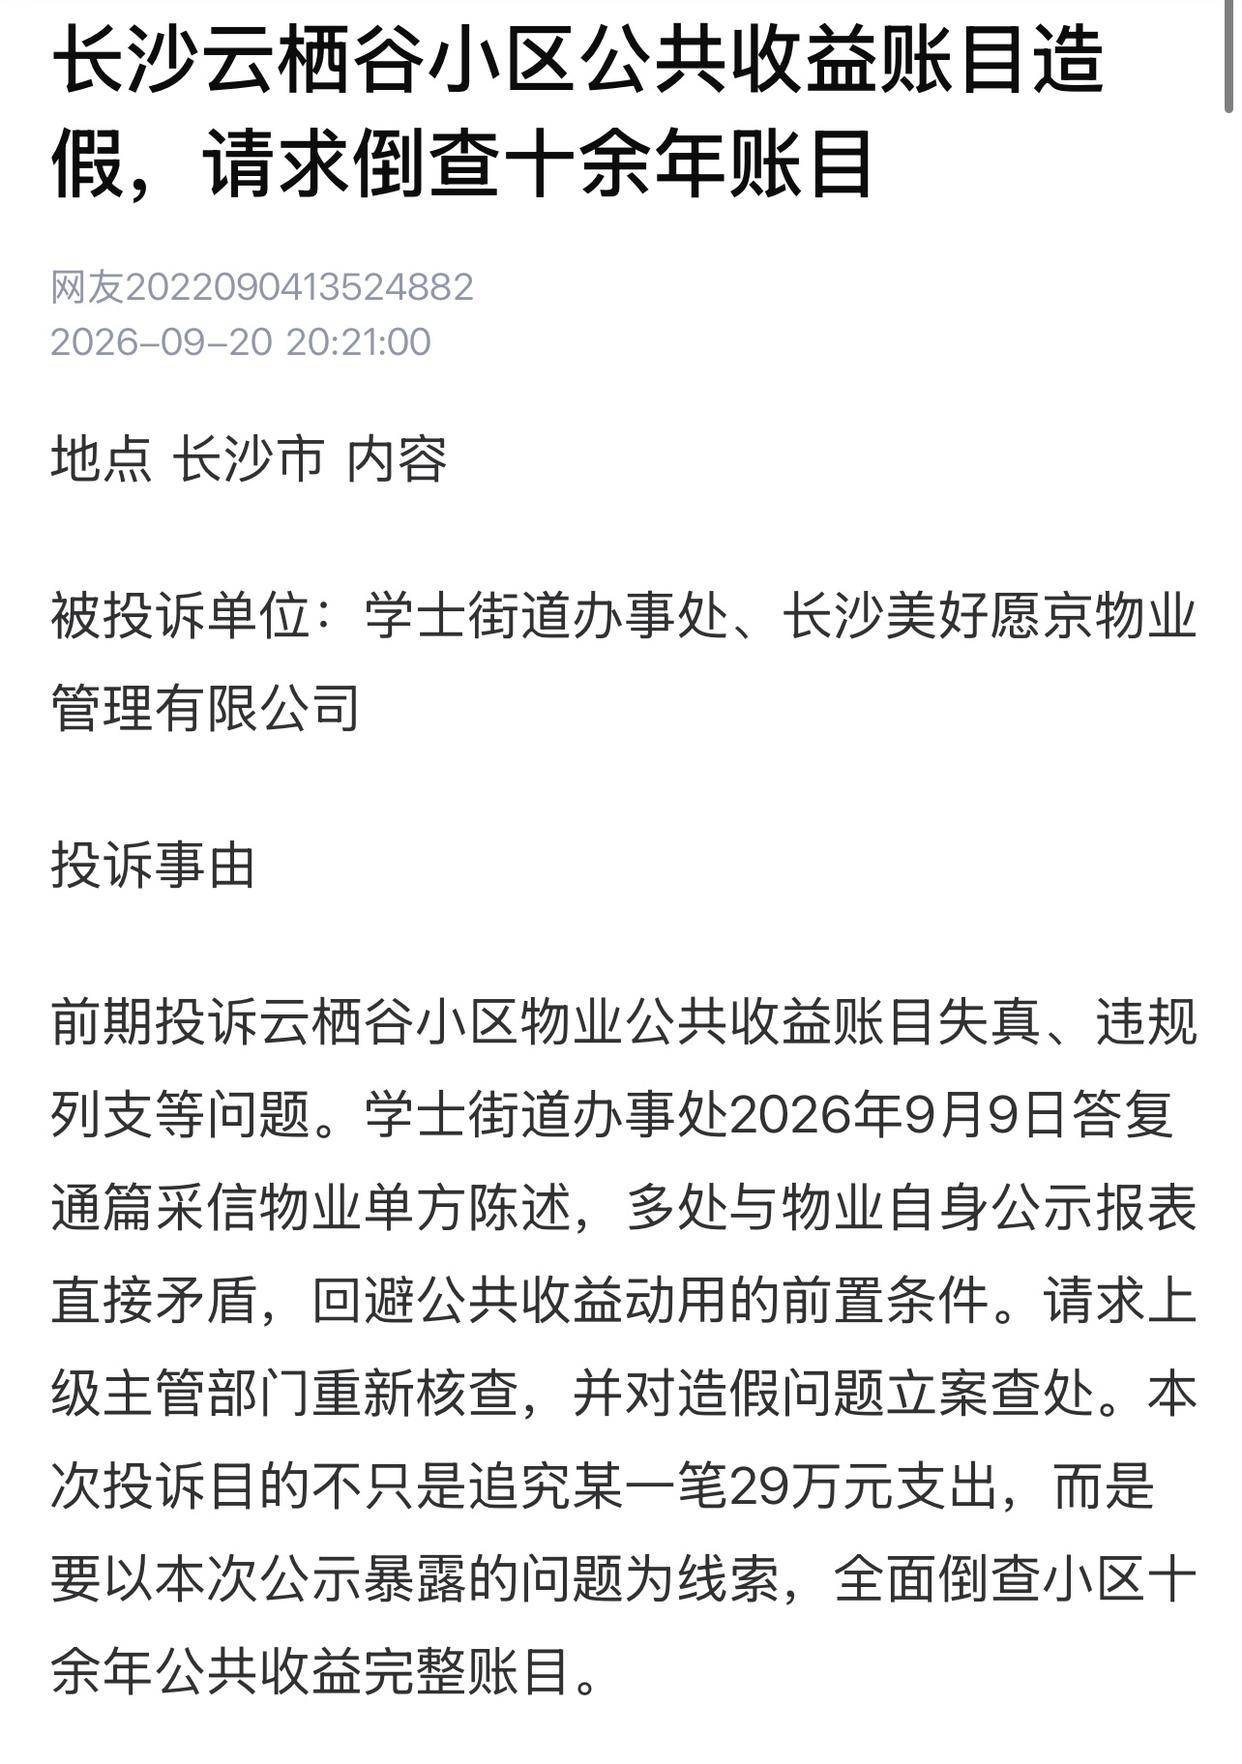
本次业主第二次投诉,并非重复原有问题,而是针对第一次官方回复与物业公示账目之间存在的根本性事实冲突提出复核异议,属于典型的“对办理结果不服、要求再次核查”的正当维权诉求。按照政务办理规范,对于群众提出的新矛盾、新疑点、新事实冲突,职能部门必须重新复核、逐项查证、针对性回应,严禁原文照搬、敷衍了事。但本次新区回复完全回避全部新增争议点,未解释、未核查、未纠正、未答疑,明显不符合政务办理实事求是、有错必纠、逐项回应的基本工作要求。
首先,官方回复回避多处客观存在、无法自圆其说的账目矛盾。物业2026年1—6月公示报表明确存在临时停车收入67727.06元、通信基站场地收入14150.95元,是物业自身对外公开的合法台账数据。但官方答复依然坚持“无临时停车位、场地费未到账”的旧说法,造成官方认定与企业公示账目直接对立、互相矛盾。对于钱从何来、账为何乱、数据为何双向冲突等关键问题,职能部门完全不予解释,等于默认“数据矛盾无需核查、账目异常无需深究”,严重违背公共收益透明监管原则。
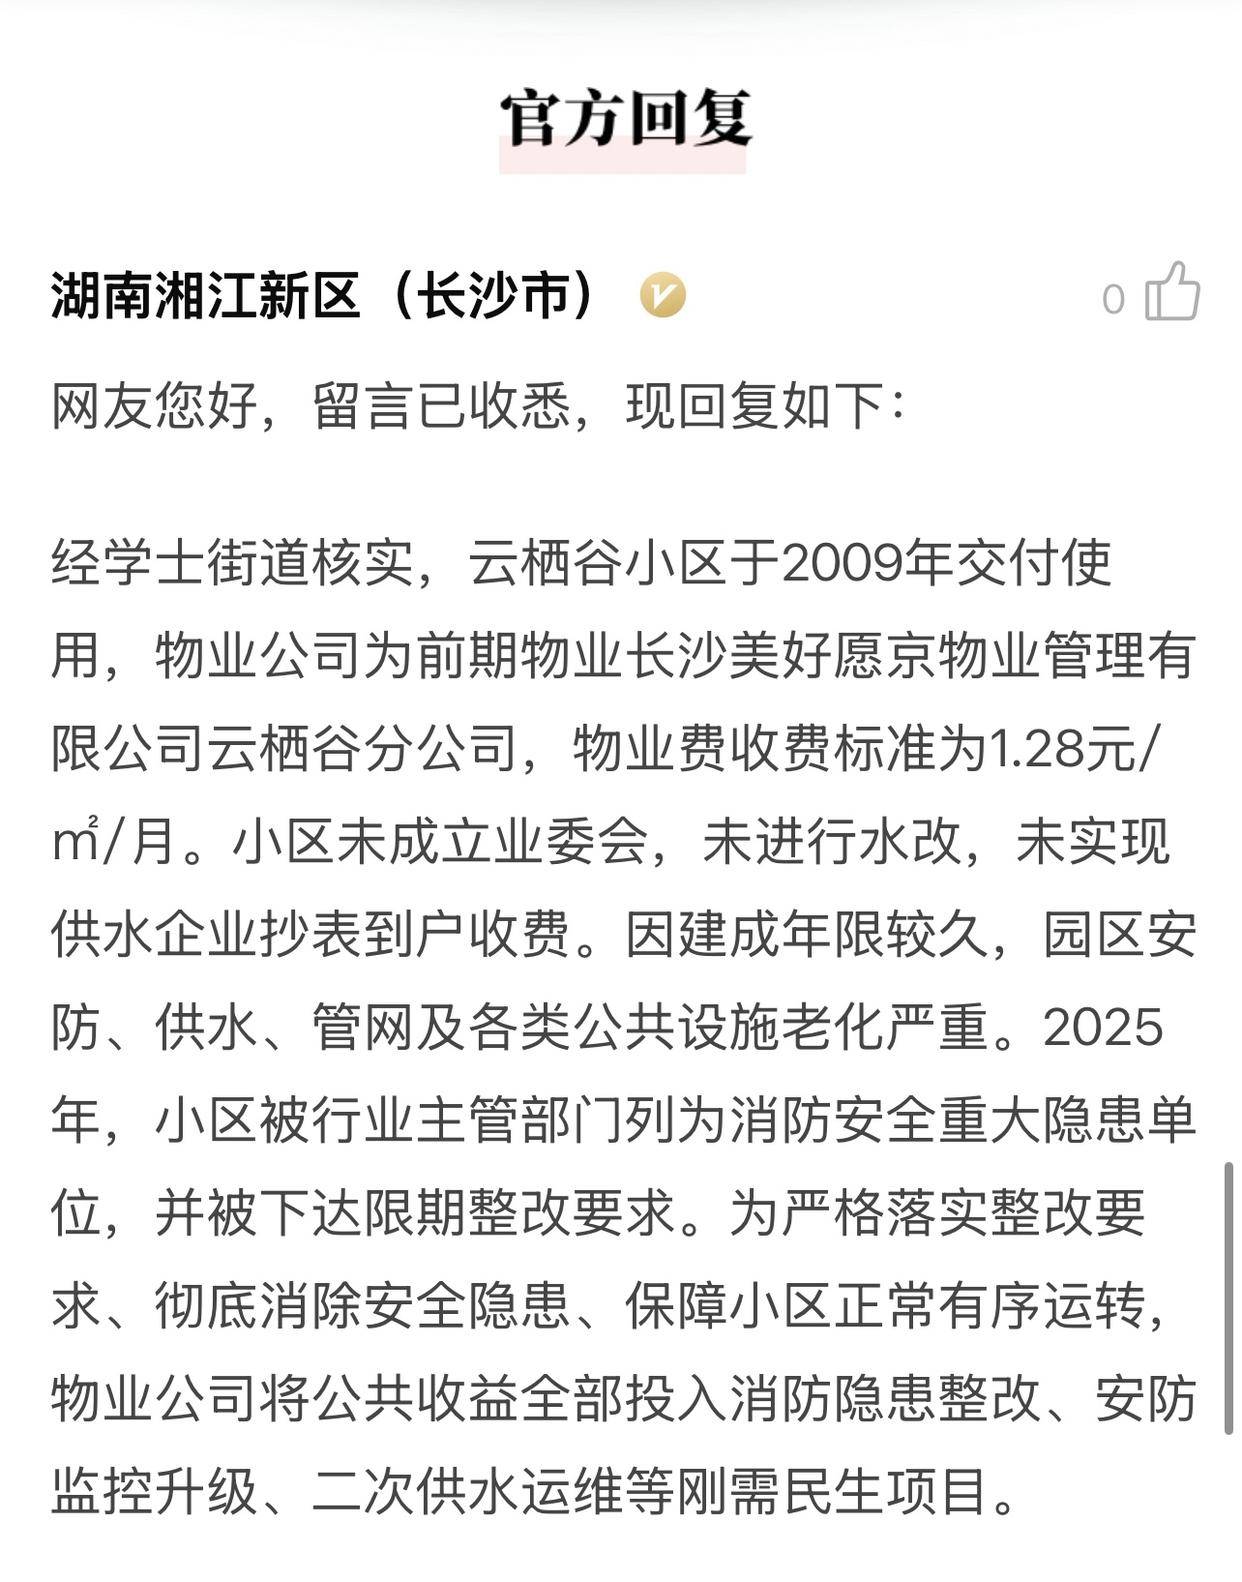
其次,官方刻意回避公共收益使用的法定前置审批条件,断章取义解读政策。业主已明确指出:《长沙市住宅小区公共收益管理工作指引》明确公共收益即便属于可使用项目,仍必须满足前置审批、业主约定、业主表决、事前公示等法定程序,绝非物业可自由支配。云栖谷近29万元大额支出无表决、无公示、无审批,程序明显违法。但官方回复刻意规避程序合规性审查,只谈“项目在使用范围”,不谈“程序完全缺失”,属于片面适用政策、选择性执法、降低物业违规成本。
同时,监管部门刻意混淆“日常维保”与“大修改造”的法定边界。供水运维、消防保养、设备巡检本身属于物业费覆盖的基础服务,严禁重复使用公共收益列支。三笔大额支出是否属于改造、是否属于维保、是否多年重复扣费、是否存在双份报账、是否虚列工程量,业主已逐条质疑,但职能部门始终不区分、不核验、不举证,仅凭物业一句“合规”即草率定论,监管核查流于表面。
更关键的是,本次回复在审计未启动、核查未开展、证据未核验的前提下,提前定性物业支出全部合规,属于典型的未审先定、未查先判。业主明确提出:街道、社区无财务审计资质、无专业核查能力,多年历史糊涂账必须由住建主管部门牵头第三方独立审计。但职能部门依然以“物业自行申请审计”搪塞群众,刻意回避主管部门监管责任,回避业主提出的十余年全面倒查诉求,用形式化流程替代实质性监管。
从整体办理态度来看,本次二次回复没有新增任何核查内容、没有新增任何调查动作、没有解决任何一处矛盾、没有回应任何一项新质疑。面对业主提供的真实账证、真实数据、真实疑点,职能部门不纠错、不核实、不立案、不复查,机械复制旧答复,属于典型的履职敷衍、复核走过场、监管不到位、群众诉求悬空。
公共收益属于全体业主两千余户的集体财产,不是物业可随意支配的资金,更不是可以通过“模板式回复”掩盖乱象的灰色地带。职能部门面对明确的账目冲突、程序违规、数据造假疑点,依然选择回避、搪塞、维持原错误结论,不仅无法化解小区多年矛盾,更会造成基层监管公信力持续弱化、群众合法财产权益长期无人保障。
我们恳请上级主管部门正视本次答复流于形式、核查未实质开展、疑点全部回避的履职问题,对本次机械式、复制式答复予以纠正,重新启动实质性全面核查,立案查清云栖谷小区十余年公共收益账目乱象、数据矛盾、违规列支、收益流失问题,并对本次敷衍办理行为予以倒查追责,真正还全体业主一个公开、透明、公正的处理结果。